
资本为什么总是犯同样的错互联网泡沫过去25年,人形机器人又在重复同一套剧本
2026-09-25 · cnmianfen.com
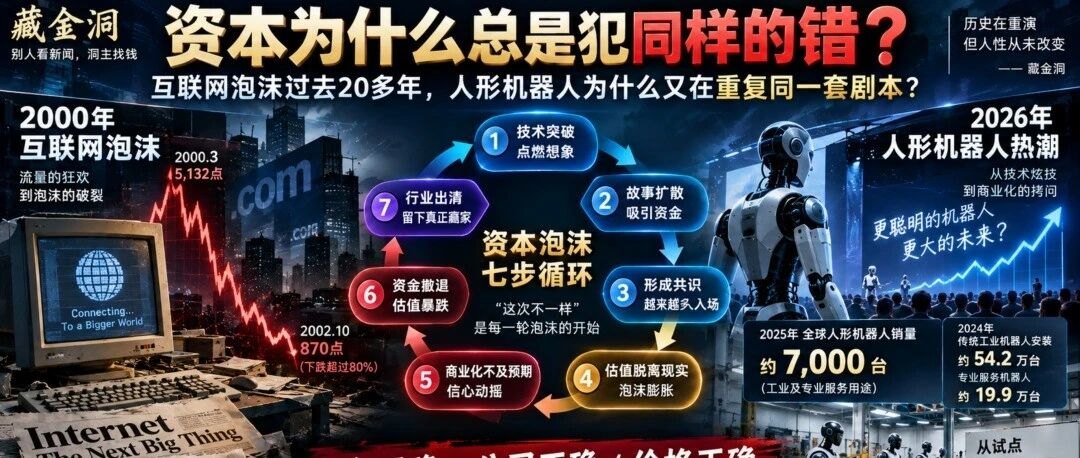
洞主江湖说:我说的可能都是错的,但值得你去探索和反思。 25年前,全世界最聪明的一批资本相信了一件事: 从2000年3月到2002年10月,纳斯达克100指数从高点到低点跌幅超过 80%。无数互联网公司消失,很多曾经被认为代表未来的明星企业,最后连名字都没留下。 一个行业最终会改变世界,为什么不等于今天这个行业里的公司都值这么多钱 答案可能就是过去一百年资本
洞主江湖说:我说的可能都是错的,但值得你去探索和反思。
25年前,全世界最聪明的一批资本相信了一件事:
从2000年3月到2002年10月,纳斯达克100指数从高点到低点跌幅超过 80%。无数互联网公司消失,很多曾经被认为代表未来的明星企业,最后连名字都没留下。
一个行业最终会改变世界,为什么不等于今天这个行业里的公司都值这么多钱
答案可能就是过去一百年资本市场反复付学费,却始终学不会的一课:
技术的终局,和投资的回报,是两回事。
很多人把2000年互联网泡沫理解成:
社交网络、云计算、在线视频后来全部出现。
资本把第一句话成立,直接推导成了后面两句话都成立。
于是只要有网站、有用户、有流量,就可以上市。
2025年全球用于工业和专业服务的人形机器人销量大约只有 7000台。
作为对比,2024年全球传统工业机器人安装量约 54.2万台,专业服务机器人销量超过 19.9万台。
而且这7000台人形机器人里,相当一部分仍然用于科研、数据采集和AI开发,真正进入汽车厂等生产场景的,很多仍只是小规模试点。
资本市场已经在交易 2030年的百万台。
资本为什么明知道可能贵,还要冲进去
因为基金经理真正害怕的,不只是亏钱。
你认为机器人现在商业化还太早,于是没投。
所以资本市场会形成一种非常奇怪的机制:
但只要相信还有下一个投资人愿意用更高价格接走,
一群在自己的KPI下都非常理性的人,完全可以共同制造一场非理性的泡沫。
新技术还有一个天然陷阱:未来太大,所以什么价格都能解释
未来全球有10亿劳动力可以被机器人替代。
只要把Excel拉到2035年,任何一家公司的估值都能显得很便宜。
资本最容易在一个行业最性感的时候,把“理论上能吃到的市场”,误认为“实际上一定能赚到的钱”。
一套软件服务100万人,并不需要生产100万套机器。
电机、减速器、丝杠、传感器、电池、芯片、结构件。
也就是说,人形机器人公司很容易出现一个很尴尬的组合:
如果硬件毛利不够高,软件订阅又收不起来,那么最后利润完全可能没有市场想象得漂亮。
所以最近资本市场开始追问一个很俗的问题:订单到底是真的假的
这也是为什么近期中国对部分人形机器人企业IPO审核开始趋于谨慎。
据报道,相关非正式窗口指导提高了部分企业的审核门槛,重点要求企业证明持续收入能力、减少亏损的路径,或者足够重要的技术创新;这并不是正式的全面禁令。
政府数据中心买100台,是真的订单。
人形机器人出现了真正的“ChatGPT时刻”。
你回头看几乎所有科技泡沫,剧本都差不多:
技术突破,点燃想象;故事扩散,资本涌入;所有人形成“这次不一样”的共识;估值开始脱离利润;商业化速度低于预期;融资收紧,估值暴跌;最后大批企业出清,真正优秀的公司留下来。
泡沫破裂以后,那个行业往往反而真正开始成熟。
Amazon、Google这些真正能够建立商业闭环的公司反而开始成为巨头。
所以未来如果人形机器人行业真的发生一次估值大调整,我不会认为机器人失败了。
产业终于开始从“信仰定价”进入“现金流定价”。
真正应该害怕的不是泡沫,而是把泡沫当产业终局
机器人一定改变世界,所以什么价格都可以买。
机器人存在泡沫,所以机器人都是骗局。
每一代投资者都会认为自己正在面对一个前所未有的 新世界 。
但估值最终还是要回到一个非常土的问题:
所以我现在判断任何新技术项目,都喜欢问最后一句:
假设明天资本市场彻底停止融资,这家公司靠现有客户和现金,能不能活到它所描述的那个伟大未来真正到来
而是一张需要下一位投资者继续相信的门票。
那它才有可能成为下一轮泡沫破裂之后,真正留下来的Amazon。
今天的人形机器人,究竟走到了七步循环里的第几步是技术突破、故事扩散,还是已经开始进入“估值跑在商业化前面”的第四步
这个判断,可能比猜哪家机器人公司最后能涨多少,更值钱。
本文仅作产业、商业与投资研究,不构成投资建议。