
张瑜:A股财报的“薪”里话
2026-09-16 · cnmianfen.com
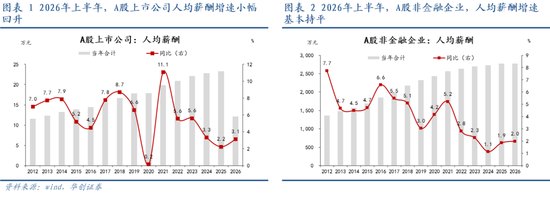
时值A股披露半年报,我们拟从A股上市公司财报当中观察从业者收入情况。也即,使用现金流量表中的“支付给职工以及为职工支付的现金”/“员工总数”,观察人均薪酬情况。主要有六点发现: ①A股上市公司人均薪酬增速低位略改善 ,增速由2025年的2.2%升至2026年上半年的3.1%,但绝对增速仍处在历史偏低位置。若观察A股非金融企业,2026年上半年同比2%,较20
时值A股披露半年报,我们拟从A股上市公司财报当中观察从业者收入情况。也即,使用现金流量表中的“支付给职工以及为职工支付的现金”/“员工总数”,观察人均薪酬情况。主要有六点发现:
①A股上市公司人均薪酬增速低位略改善 ,增速由2025年的2.2%升至2026年上半年的3.1%,但绝对增速仍处在历史偏低位置。若观察A股非金融企业,2026年上半年同比2%,较2025年的1.9%基本持平。
②公司间相对薪酬差距略有收窄 ,2026年上半年,人均薪酬的80分位数和20分位数分别为14.2万元、6.9万元,分别同比上升3.2%、3.4%。20分位点的涨幅略高,两者比值由上年同期的2.068倍微降至2.063倍,公司间的相对差距略有缩小。
③涨薪的“普及度”仍偏低, 2026年上半年,人均薪酬上涨的员工数占比达67.6%。这一占比处于历史较低水平,2012年来仅高于2020年。
④新旧经济表现分化, 新经济是“量价齐升”,就业人数、人均薪酬分别同比4.2%、2.2%;旧经济则是“缩量保价”, 就业人数、人均薪酬分别同比-0.1%、1.8%。
⑤中游对就业的贡献较大。 虽然制造业上游、下游的人均新增增速略高于中游,前者与化学原料、有色等外需主导行业有关,后者与医药行业有关,剔除相关行业后,两者增速均降至2.2%,与中游制造的2.1%接近。综合来看,中游制造仍是就业扩张的主力,一方面,中游制造体量大,员工数占A股整体的34%,另一方面,中游景气度也相对较高,员工数增长5.1%、人均薪酬增长2.1%,吸纳就业“量价齐升”。
⑥主要行业来看 ,人均薪酬增速较高的主要是金融、采矿、科研与技术服务,2026年上半年分别同比6.4%、4.5%、3.9%,偏弱的主要是地产、农林牧渔两个行业,均处于“量”(员工总数)“价”(人均薪酬)双跌的阶段。
风险提示: 财报数据较为滞后,数据并不反映当下
时值A股披露半年报,我们拟从A股上市公司财报当中观察从业者收入情况。也即,使用现金流量表中的“支付给职工以及为职工支付的现金”/员工总数,观察人均薪酬情况。另外值得注意的是,部分上市公司以年频更新员工总数数据,因此就业数据可能略滞后。
第一,薪酬增速低位略改善。 2026年上半年,A股人均薪酬同比增长3.1%,较2025年全年的2.2%有所回升,但仍低于2022-2023年5%以上的增速。若观察非金融企业,2026年上半年同比2%,较2025年的1.9%基本持平。
第二,公司间的相对薪酬差距略有收窄。 2026年上半年,人均薪酬的80分位数和20分位数分别为14.2万元、6.9万元,分别同比上升3.2%、3.4%。20分位点的涨幅略高,两者比值由上年同期的2.068倍微降至2.063倍,公司间的相对差距略有缩小。
第三,涨薪的“普及度”仍偏低。 2026年上半年,5432家可比公司中,3596家人均薪酬同比上涨,该部分员工合计2081万人,占样本基期员工总数的67.6%。从历史上看,这一比例偏低,2012年来,仅略高于2020年的56.5%。
第四,新经济“量价齐升”, 旧经济“缩量保价”。 参照前期报告《显性的转型——十大指标看“新旧”交接》中的分类,我们定义,新经济包括:8个装备制造行业、信息业、租赁和商务服务业;旧经济包括:地产、建筑、以及9个传统原材料行业。2026年上半年,新旧经济人均薪酬分别增长2.2%、1.8%,增速较为接近,但背后的机制截然不同,新经济是“量价齐升”,即,薪酬总额增长6.5%,员工数增长4.2%;但旧经济是“缩量保价”,即,薪酬总额增长1.7%,员工数微降0.1%。
第五,中游对就业的贡献较大。虽然制造业上游、下游的人均新增增速略高于中游,前者与化学原料、有色等外需主导行业有关,后者与医药行业有关,剔除相关行业后,两者增速均降至2.2%,与中游制造的2.1%接近。综合来看,中游制造仍是就业扩张的主力,一方面,中游制造体量大,员工总数占A股整体的34%,另一方面,中游景气度也相对较高, 处在员工总数(同比增长5.1%)、人均薪酬(同比2.1%)“量价双增”的阶段,对就业的保障程度较高。
第六,主要行业来看 ,人均薪酬增速较高的主要是金融、采矿、科研与技术服务,2026年上半年分别同比6.4%、4.5%、3.9%,偏弱的主要是地产、农林牧渔两个行业,均处于“量”(员工总数)“价”(人均薪酬)双跌的阶段。
(本文作者介绍:中国人民大学国际货币研究所研究员)
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。
新浪财经意见反馈留言板 电话:400-052-0066 欢迎批评指正